Les rumeurs sur le déclin de l'industrie chimique européenne sont exagérées, même si la reconstruction est bien réelle

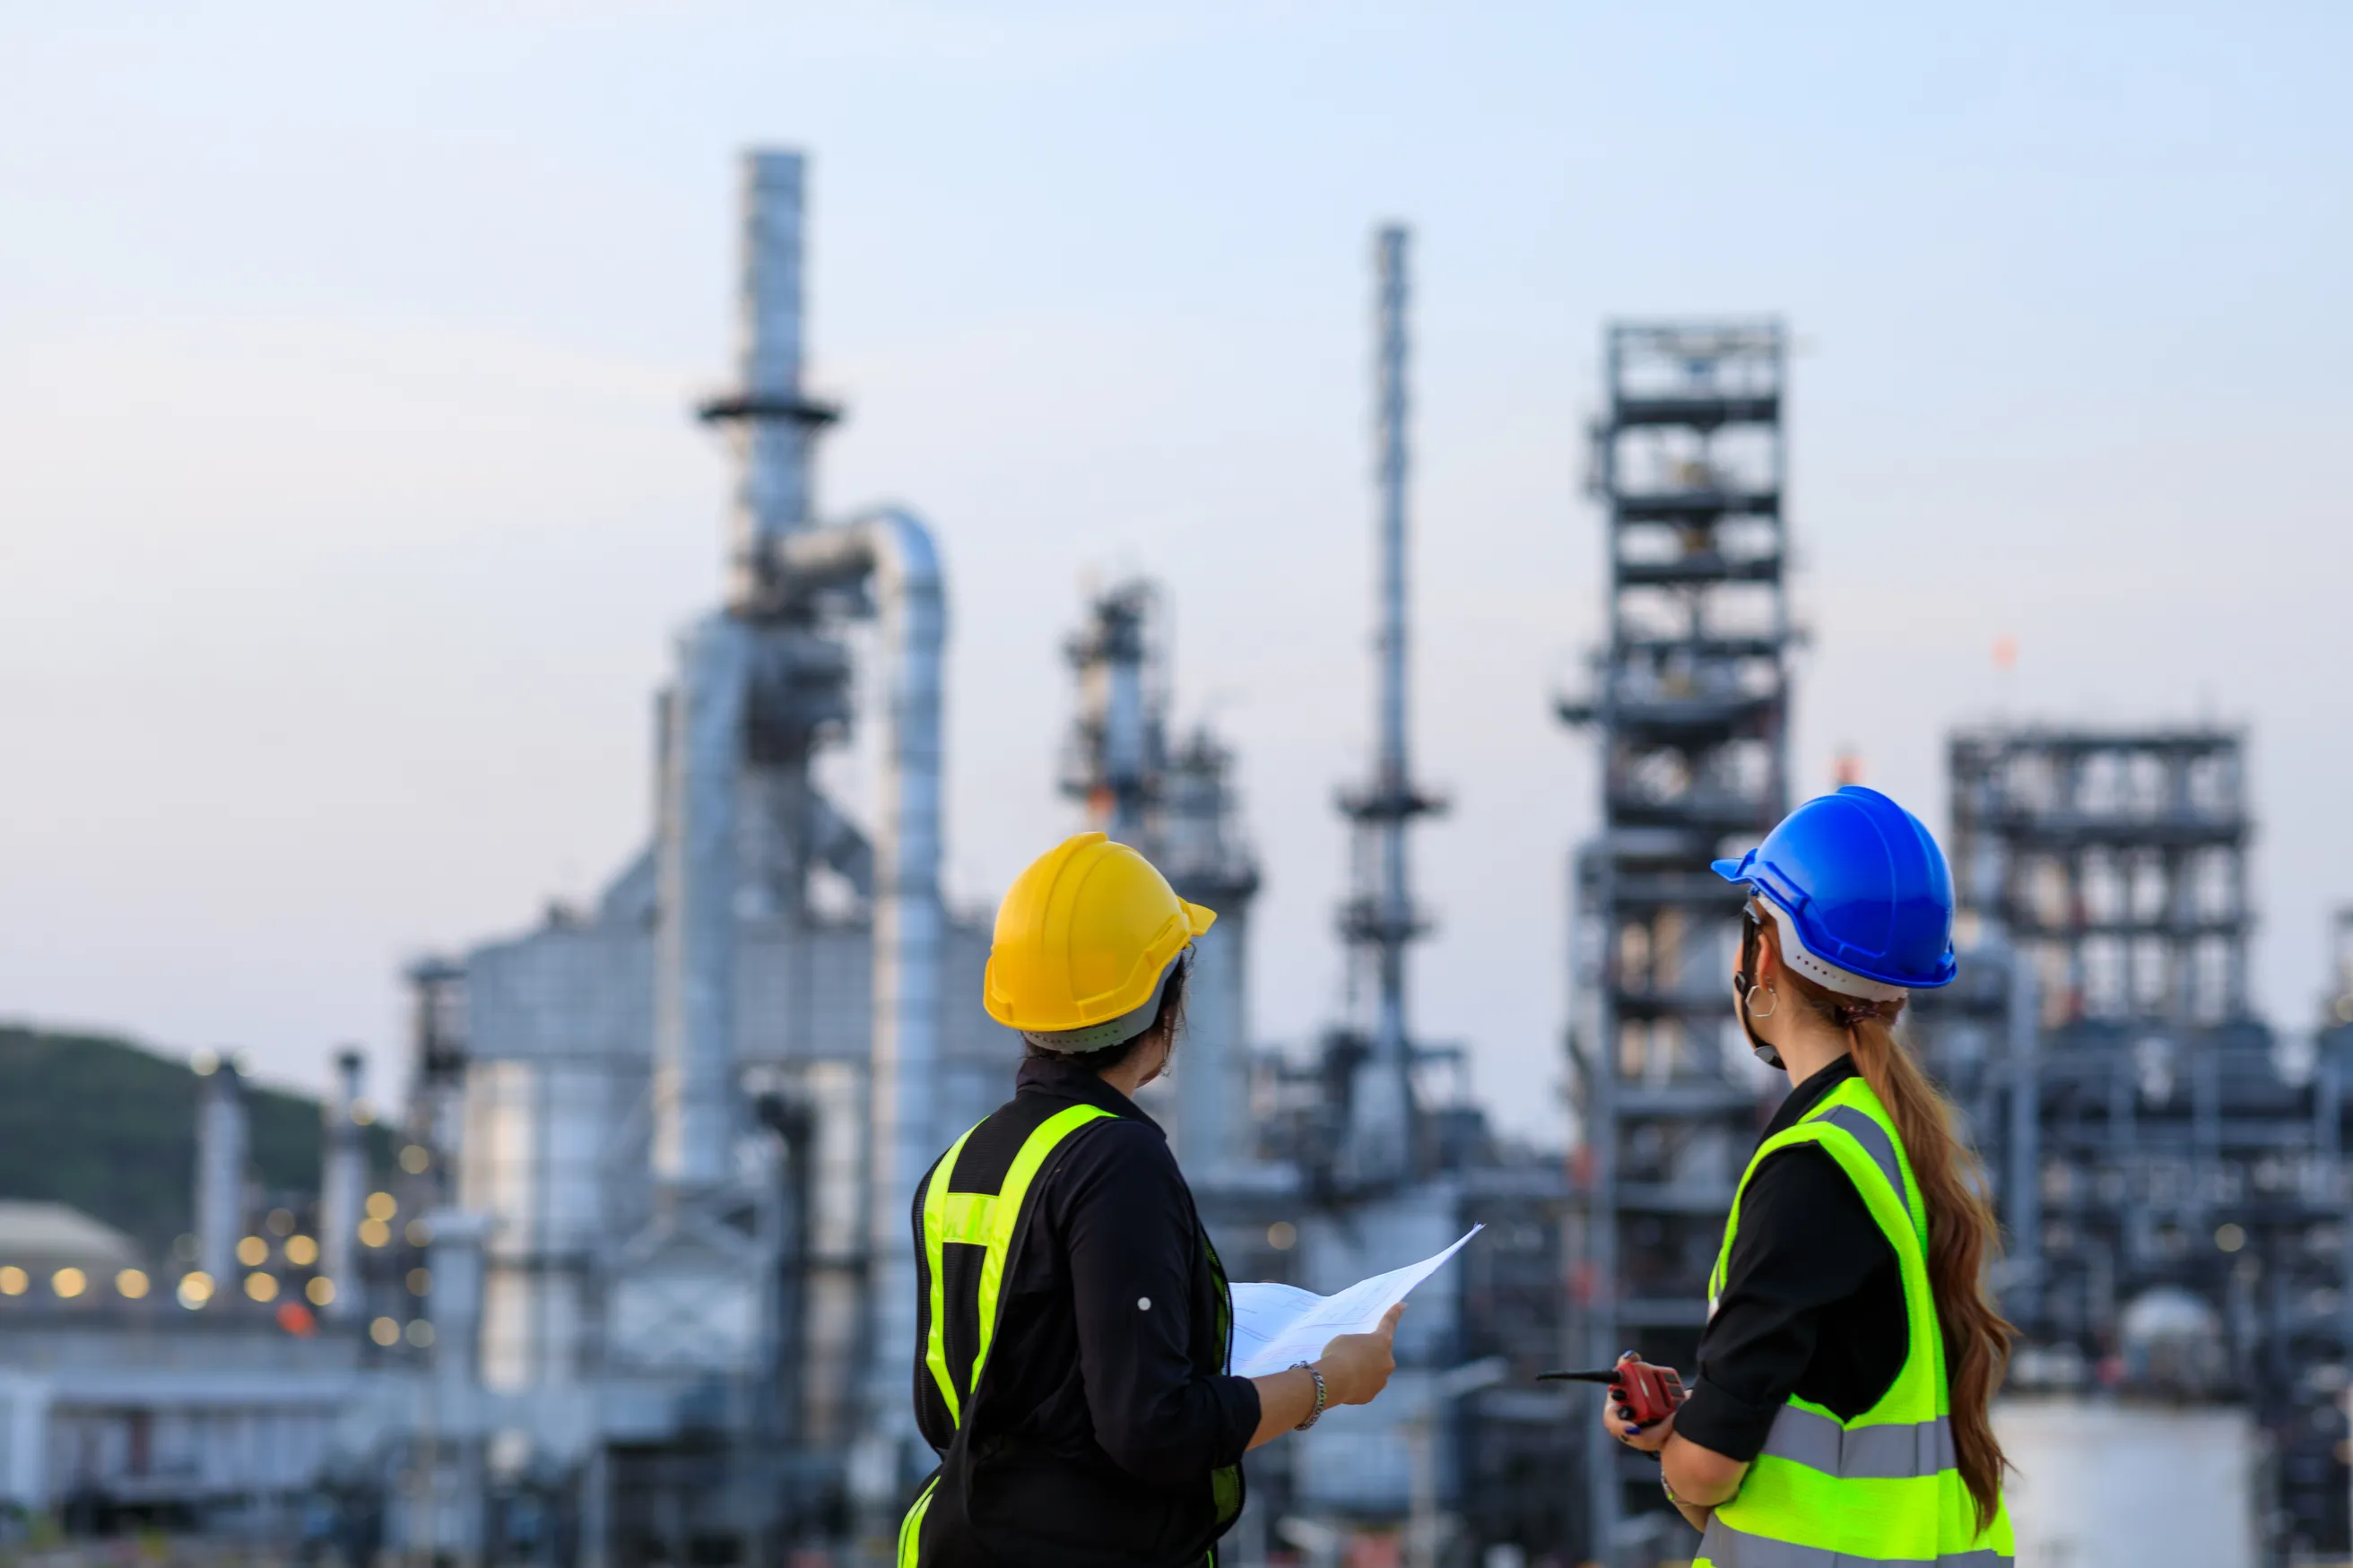
Ce n'est un secret pour personne dans mon secteur : en Europe, la production chimique durable est sous pression. Depuis 2022, les fermetures d'usines chimiques ont entraîné la perte de 37 millions de tonnes, soit environneuf pour cent, de la capacité de production européenne — un pourcentage qui grimpe à 14 % pour lapétrochimie. Naturellement, cela a de graves répercussions à la fois pour l'industrie et pour l'emploi. Mais qu'est-ce qui provoque cette situation, et que peut-on faire pour redynamiser la production chimique en Europe ?
Une explication simple du déclin de la production chimique européenne tient à l'évolution de nos modes de production d'énergie. L'Europe est le berceau de laRévolution Industrielleet, historiquement, sa productivité et sa compétitivité manufacturière reposaient sur l'accès à des combustibles fossiles abondants et prévisibles. Des régions industrielles entières ont été conçues autour de ces approvisionnements stables, de nombreux produits et marchés dépendant de leur extraction. Cependant, la concurrence mondiale pour la production manufacturière et les combustibles — sans parler du virage plus large vers l'abandon du carboneau profit de l'énergie verte— ont eu des effets considérables sur le marché chimique européen.
En effet, cela a été une véritable tempête parfaite. Ladésindustrialisationa considérablement affecté certaines régions disposant d'infrastructures de longue date pour des sources d'énergie comme la tourbe et le charbon. Les énergies renouvelables ont connu une croissance considérable en Europe, fournissantprès de la moitiéde l'approvisionnement énergétique de l'UE l'année dernière, bien que davantage d'investissements soient nécessaires pour véritablement remplacer les combustibles fossiles. Par ailleurs, les pressions sur l'industrie chimique se sont accentuées à la suite de la crise énergétique qui perdure à l'échelle mondiale depuis la pandémie deCOVID. Des chaînes d'approvisionnement déjà tendues ont été davantage mises à l'épreuve par l'invasion à grande échelle de l'Ukraine par la Russieen 2022, qui a perturbé les approvisionnements en gaz européens et provoqué une hausse spectaculaire des prix.
Alors qu'une certaine stabilité semblait revenir, les États-Unis et Israël ont lancé des frappes aériennescontre l'Iran, la guerre qui a suivi provoquant des perturbations massives sur les prix dupétrole et du gazainsi qu'unevolatilitésur les marchés financiers. Le conflit a eu un impact direct et tangible sur la fabrication chimique conventionnelle, avec lebombardement de la ville industrielle de Ras Laffan au Qatar— un centre critique pour la production mondiale d'hélium et de GNL — aggravant les graves chocs d'approvisionnement. Près d'un tiers de l'approvisionnement mondial en hélium a été pratiquement anéanti ou bloqué dans le détroit d'Ormuz, provoquant une flambée des prix de 70 à 100 % en quelques jours.De nombreux engrais, le méthanol, le polyéthylène et d'innombrables autres produits chimiques essentiels pour l'agriculture, la santé, l'énergie et de nombreux autres secteurs ont été directement affectés. Il reste à voir comment cette situation évoluera ; au moment d'écrire ces lignes, je ne peux qu'espérer une fin rapide de la guerre.
On peut donc affirmer sans risque qu'entre l'incertitude énergétique d'un côté et lalégislation européenne sur la durabilitéde l'autre, l'industrie chimique du continent traverse actuellement une période difficile. J'ai entendu parler de plusieurs entreprises envisageant activement de se relocaliser ailleurs — en Chine ou au Brésil, par exemple — afin de se développer efficacement. Le capital industriel, après tout, répond de manière rationnelle aux changements structurels ; les investissements ont tendance à se diriger vers des environnements où les systèmes industriels peuvent fonctionner de façon prévisible.
Pour de nombreux investisseurs, cela pourrait signifier, par exemple, l'Asie plutôt que l'Europe — un exemple notable étant l'investissement Verbund de 10 milliards d'eurosde BASF à Zhanjiang, actuellement en construction. Cependant, si l'expansion pétrochimique traditionnelle se déroule de plus en plus hors d'Europe, le continent construit simultanément de nouvelles formes de production chimique industrielle fondées sur des matières premières renouvelables et des systèmes circulaires. On peut citer labioraffinerie commerciale d'UPMà Leuna, en Allemagne, ainsi que les efforts d'Avantium pour mettre en service lapremière usine commerciale produisant du FDCA, une alternative entièrement biosourcée au plastique PET, aux Pays-Bas.Ecoplanta, l'installation espagnole d'Enerkem qui convertit les déchets non recyclables en matière première chimique renouvelable, est un autre projet passionnant que je suivrai avec intérêt.
Malgré l'essor de l'énergie verte ces dernières années, l'infrastructure nécessaire pour développer la production à l'échelle de ce que permet la fabrication pétrochimique n'a toutefois pas encore été suffisamment développée. Cette « prime verte » se répartit sur l'ensemble de la chaîne de valeur, ce qui se traduit souvent par des prix plus élevés ; même si de nombreux consommateurs sont de plus en plus disposés à payer un supplément pour des produits durables, maintenir les coûts au minimum reste un défi.
Les plastiques biosourcés, par exemple, peuvent coûter environ30 %de plus que les plastiques conventionnels dans les conditions actuelles du marché, et les prix peuvent être encore plus élevés pour les matériaux en phase de déploiement précoce. Un problème supplémentaire réside dans la pression exercée sur les acheteurs des entreprises pour réduire les émissions tout au long de la chaîne d'approvisionnement. Malgré ce contexte difficile, une dynamique importante soutient néanmoins la transition vers les énergies renouvelables. Au Royaume-Uni, il a été démontré que la transition vers la neutralité carbone coûte moins cher qu'un « choc » lié aux combustibles fossiles, ce qui souligne l'urgence des solutions énergétiques vertes.
Les transitions industrielles sont souvent douloureuses. Des emplois sont perdus, les communautés se retrouvent déconnectées des sources traditionnelles d'emploi et d'activité économique, et une incertitude apparaît autour de la fabrication et de l'énergie alternatives. Pourtant, l'instabilité fait naturellement partie de toute période de transition, et l'Europe conserve des atouts extraordinaires en matière de chimie : des instituts de recherche de classe mondiale, une expertise en ingénierie et des capacités industrielles. Le dépôt de brevets européens reste élevé d'année en année, et cet esprit d'invention et d'imagination est essentiel pour aborder la prochaine phase de la transition énergétique de l'industrie chimique. Par ailleurs, aux États-Unis, même les récentes pressions sur les politiques ESG n'ont pas dissuadé les investisseurs ; la chimie durable a attiré6,6 milliards de dollars de financement en capital-risquesur le territoire américain au seul premier trimestre 2025.
En regardant vers l'avenir, je suis convaincu que ce marché ne mettra pas longtemps à atteindre son plein potentiel, et que nous verrons les bénéfices de produits chimiques d'origine durable à une échelle qui n'est pas encore possible aujourd'hui. Outre la dynamique croissante en faveur des énergies renouvelables, je suis également encouragé de constater que l'avenir du secteur semble prometteur en matière de talents. De nombreuses startups et scaleups rencontrent des difficultés de scalabilité au niveau de la direction. Les personnes qui pilotent ces entreprises au départ sont souvent des scientifiques dotés des connaissances techniques et de la vision nécessaires, mais sans le bagage commercial pour naviguer dans le secteur et donner à leurs produits la visibilité qu'ils méritent. Des candidats issus de secteurs et disciplines tels que la pétrochimie, les opérations, la finance, la logistique, la technologie et l'ingénierie pourraient facilement rejoindre ces entreprises et accompagner cette nouvelle génération. Après tout, ce type de compétences est transférable !
Étiquettes :


- Insight
- Business Strategy
- Market Update
- Executive Search
Natalia a rejoint Venari Partners en novembre 2025 en tant que Consultante pour notre pratique Chimie Durable & Fermentation. Elle possède six ans d'expérience en recrutement et recherche mandatée, travaillant principalement dans les secteurs de la durabilité et des énergies renouvelables avant d'entrer dans les secteurs de la chimie durable et de la fermentation. Elle est la fondatrice et responsable de Women in Fermentation, un groupe LinkedIn pour les femmes travaillant dans ce secteur afin de réseauter et partager leurs perspectives. Natalia a quitté la Pologne en 2015 pour s'installer au Royaume-Uni. Elle possède un diplôme en neurosciences de l'Université de Westminster.
Voir le Profil Complet