Point sur la Durabilité - Été 2026
L'associé Alex Hyde revient sur les récents développements affectant les dirigeants de la transition énergétique et de la durabilité à l'échelle mondiale, et sur leurs implications pour le marché des talents de direction.
Lors duGreen Business Building Summitde McKinsey à Stockholm en mai, trois mots — « mieux, plus vite, moins cher » — ont structuré un programme centré sur la manière de piloter la transition énergétique.
Avec les énergies renouvelables qui dépassent désormais les combustibles fossiles et l'adoption des véhicules électriques qui s'accélère, nous disposons maintenant d'un modèle d'adoption. Cependant, les coûts actuels des technologies permettant de décarboner l'industrie lourde et le transport rendent l'objectif « mieux, plus vite, moins cher » plus difficile à atteindre pour les secteurs difficiles à décarboner.
Cela explique fondamentalement les progrès lents réalisés dans ces domaines, tout en laissant subsister d'importantes opportunités d'innovation, d'investissement et de leadership. Les événements géopolitiques et macroéconomiques ont encore renforcé l'argument économique en faveur des technologies durables, ce qui signifie que ceux qui développent, adoptent et investissent dans les bonnes solutions — sans oublier de recruter les talents nécessaires pour les mettre en œuvre — devraient être les grands gagnants de la prochaine étape de la transition.
Un contraste avec le moment actuel
Depuis 2015, date de la signature de l'Accord de Paris qui a marqué le début d'une période d'attention mondiale portée à la réduction des émissions, le sentiment autour de l'agenda climatique a connu des hauts et des bas. Il est facile de regarder de l'autre côté de l'Atlantique, de pointer du doigt l'administration actuelle, et d'ignorer la multitude d'autres raisons expliquant ce revirement. Dans l'engouement autour de l'action climatique, le mouvement de durabilité des entreprises est souvent devenu un projet de valeurs insuffisamment ancré dans l'économie. Cela a facilité, pour les organisations et les investisseurs en quête d'efficacité, la déprioritisation des équipes de durabilité d'entreprise et des projets de transition énergétique, les chiffres ne tenant pas la route ; les évolutions du sentiment politique et des investisseurs rendent ces décisions moins risquées.
L'opinion publique a également évolué, les citoyens se demandant de plus en plus pourquoi les recettes fiscales sont dépensées sur des projets dont ils ne ressentent pas de bénéfice immédiat. Les électeurs des petites nations en particulier peuvent se demander quels sont les avantages de produire moins de carbone, au risque de compromettre leur compétitivité industrielle et de dépenser de l'argent dans des projets durables alors que les plus grands émetteurs continuent, et dans certains cas augmentent, la combustion des énergies fossiles.
Cela a permis à Trump 2.0 de devenir un catalyseur de disruption surpuissant au sein d'un agenda climatique que dirigeants, investisseurs et grand public traitaient déjà avec un scepticisme croissant. Il était devenu évident qu'atteindre la neutralité carbone, si tant est que cela soit réalisable, serait coûteux, et que les emplois verts ne remplaceraient pas immédiatement ceux perdus dans les industries qui avaient constitué l'épine dorsale de nombreuses économies.
Un changement de climat ?
Ce « changement d'ambiance » gagne encore du terrain, car il survient à un moment opportun pour les géants technologiques qui ont suivi l'exemple des majors de l'énergie en revenant sur leurs initiatives de durabilité. Les engagements climatiques mis en avant il y a peu sont devenus des freins qui entravent le déploiement des data centers et de l'infrastructure numérique nécessaire pour alimenter l'économie de l'IA. Après des années de progrès dans la réduction des gaz à effet de serre, l'énorme demande énergétique liée aux data centers et à l'infrastructure IA a fait grimper en flèche les émissions deshyperscalers.Microsoft a annoncé une hausse de 25 % entre 2024 et 2025. Sur la même période, les émissions de Google ont augmenté de 18 % et celles d'Amazon de 16 %.
On observe une opposition croissante des communautés locales aux États-Unis face au développement des data centers et de l'infrastructure IA. Si les hyperscalers ont des actionnaires satisfaits, les factures d'énergie des consommateurs ont grimpé en flèche à cause de la demande sur le réseau. Les craintes liées à la pénurie d'eau ainsi que l'opposition au bruit, à l'utilisation des terres et à l'impact sur les quartiers ont également pris une telle ampleur que le développement des data centers est devenu unenjeu bipartisanet pourrait freiner de futurs projets.
En réponse, les hyperscalers concentrent leurs capitaux sur l'innovation en matière d'approvisionnement en énergie propre, y compris des solutions « derrière le compteur » et d'autres méthodes visant à réduire l'impact du déploiement de l'infrastructure numérique. Une grande partie de cette innovation aura probablement des applications plus larges dans l'ensemble de la transition énergétique, et l'espoir demeure que l'innovation basée sur l'IA permette à des technologies comme la fusion et la géothermie de se développer plus rapidement, en apportant au passage des solutions à d'autres marchés. Bien que problématique à court terme, on espère que la croissance de l'économie de l'IA générera une innovation climatique porteuse de véritables ruptures. On espère également que les émissions des géants technologiques stimuleront l'investissement dans les technologies d'élimination du carbone et les marchés du carbone plus largement, tant il devient difficile d'imaginer comment ils pourraient approcher leurs objectifs d'émissions à leur trajectoire actuelle.
Alors que certaines des plus grandes entreprises mondiales se replient, de nombreuses organisations qui affichaient auparavant leurs ambitions climatiques ont elles aussi reculé, bien qu'il soit important de préciser que cette tendance n'est pas universelle. Si l'on a pu observer des titres de presse préoccupants,la plupart des entreprises continuent d'investir dans la durabilité, 46 % des entreprises interrogées par Trellis ayant augmenté leurs effectifs et budgets liés à la durabilité au cours des deux dernières années, mais une minorité significative se retire.
Cela survient à un moment où l'impact d'une planète qui se réchauffe devient de plus en plus manifeste à travers le monde. La London Climate Action Week s'est tenue en juin, en plein cœur de la deuxième canicule de l'année en Europe. Alors que des dirigeants climatiques du monde entier se réunissaient, les infrastructures de la ville ont craqué sous la pression, la ville faisant l'expérience directe des perturbations causées par les événements météorologiques extrêmes et des coûts économiques inévitables qui en découlent. Sur le plan humain,10 000 décès en excèsont été enregistrés à travers l'Europe pendant la canicule de fin juin, et lesextrêmes climatiques sont devenus la nouvelle norme pour le Royaume-Uni.Une chose est certaine : les coûts liés à l'adaptation et au renforcement de la résilience, ainsi que les conséquences de l'inaction, deviennent bien trop réels.
Cette dissonance cognitive est difficile à négocier, mais nous observons des changements subtils et importants. Alors que le nombre de mentions de l'ESG lors des présentations de résultats diminue régulièrement, des rapports récents montrent que les investisseurs en capital-investissement examinent de plus en plus attentivement si les actifs de leurs portefeuilles peuvent résister à un climat en mutation. Les rapports de durabilité publiés par 12 des plus grands gestionnaires d'actifs alternatifs montrent que les mentions globales des risques climatiques physiques et des termes associésont presque doublépar rapport à l'année précédente. Carlyle, General Atlantic, KKR et Partners Group AG ont tous connu de fortes hausses. La dégradation climatique préoccupe les investisseurs, et si certains en parlent désormais publiquement, en élaborant des plans d'adaptation et en les intégrant à leurs thèses d'investissement, c'est déjà un signe encourageant.
Le conflit et l'argument de la souveraineté énergétique font basculer la donne
La guerre en Iran a déclenché lacrise énergétique la plus grave de l'histoire, et bien qu'un accord de paix ait été trouvé, il a échoué à plusieurs reprises. Au moment de la rédaction de ces lignes, les hostilités ont repris, et les perturbations et la volatilité liées au conflit semblent devoir continuer à peser sur l'économie mondiale.
Cette perturbation crée de forts vents favorables pour la transition énergétique. Le goulot d'étranglement au détroit d'Ormuz provoque une volatilité chronique des prix et des perturbations dans les chaînes d'approvisionnement du pétrole, du gaz, des engrais et d'autres produits chimiques critiques, ce qui ne fait que renforcer l'argument en faveur d'alternatives plus propres. Le coût et l'approvisionnement des combustibles fossiles, ainsi que la nécessité de prendre en compte la souveraineté de la production, offrent l'opportunité de repenser les moteurs de l'énergie propre, la réduction des émissions n'étant plus qu'un sous-produit. En définitive, l'argument en faveur d'une dépendance continue aux combustibles fossiles doit désormais être examiné à l'aune de la volatilité de l'approvisionnement et des prix, et non plus seulement des objectifs de neutralité carbone.
Comme me l'a formulé un investisseur, « le soleil n'a pas besoin de traverser le détroit d'Ormuz pour produire de l'énergie utilisable ». Le conflit a provoqué le pire choc énergétique de l'histoire, et son coût économique a été supérieurau coût total pour le Royaume-Uni d'atteindre la neutralité carbone d'ici 2050.Alors, pourquoi cette lenteur des progrès et ce manque d'action ?
La transition énergétique est un sujet vaste et complexe, certains domaines affichant davantage de progrès que d'autres car ils disposent de technologies plus avancées et deviennent moins coûteux à mesure que la demande croissante fait baisser les coûts. Cela inclut les énergies renouvelables, la mobilité, ainsi que les batteries et le stockage d'énergie, tandis que les domaines plus complexes n'ont pas encore atteint ce stade et pourraient ne pas y parvenir de sitôt.
Les carburants durables, l'hydrogène, le nucléaire et la fusion, ainsi que la géothermie, se situent résolument dans ce dernier camp. Le SAF, par exemple, coûte en moyenne trois fois plus cher que le kérosène classique, mais des capitaux sont déployés pour son développement. Par exemple, Sky NRG, soutenu par Macquarie, a pris sa décision finale d'investissement plus tôt cette année pour son installation de SAF aux Pays-Bas, dont la construction a débuté en juin. Par ailleurs, la fusion attire beaucoup d'attention, avec la récente levée de série A de 468 millions de dollars de Proxima Fusion, menée par East X Ventures, qui lui confère une valorisation de 2,7 milliards de dollars.
Malgré ces défis, nous observons une hausse de la confiance en matière de recrutement parmi nos clients aux fondamentaux solides, qui avancent vite, tolèrent l'incertitude politique et exigent des talents capables de faire vraiment la différence.
Développements régionaux et industriels
La politique en tant que moteur de marché devient toutefois problématique, et la politique liée au SAF — ou plus précisément l'incertitude politique qui l'entoure — figurait clairement à l'ordre du jour de la récente Assemblée Générale de l'IATA à Rio de Janeiro. Le Directeur Général sortant, Willie Walsh, a déclaré que l'espoir de voir l'aviation atteindre la neutralité carbone d'ici 2050 « s'estompe rapidement [...] L'objectif est de 65 % [d'usage de SAF], soit 500 millions de tonnes, d'ici 2050. L'écart est large et ne se referme pas assez vite. » Une telle incertitude fait de l'infrastructure SAF un investissement risqué par rapport à l'infrastructure numérique, et comme cela relève souvent des mêmes fonds de transition énergétique ou d'infrastructure, le manque de progrès devient plus compréhensible.
Tant qu'il n'y aura pas davantage de certitude politique concernant le SAF, et surtout, un niveau de confiance plus élevé quant au retour sur investissement, nous ne verrons pas de changement au rythme nécessaire pour dynamiser ces marchés et réduire les émissions afin d'atteindre les objectifs fixés. Le consensus est qu'on ne devrait pas voir de changements majeurs dans la politique SAF au Royaume-Uni et en Europe à court et moyen terme, mais que des ajustements viseront à stimuler l'investissement vers des échéances plus réalistes. On ne peut qu'espérer qu'ils seront efficaces.
Au Royaume-Uni, le gouvernement travailliste est resté attaché à l'objectif de neutralité carbone d'ici 2050, l'ampleur de ses efforts offrant au moinsun certain amortissementface aux pires chocs de la guerre en Iran. Des pressions se sont toutefois fait sentir pour rouvrir des gisements de pétrole et de gaz en mer du Nord. L'aspect économique estdiscutable, mais la question de savoir si cela serait politiquement opportun pour le nouveau Premier ministre, Andy Burnham, en est une autre. Un retour en mer du Nord pourrait potentiellement ramener certaines majors de l'énergie à la table des négociations, plusieurs ayant discrètement commencé à intensifier leurs investissements dans l'énergie propre au cours des 9 à 12 derniers mois, ayant reconnu en privé avoir peut-être trop fortement pivoté vers le fossile en 2025. Cette décision revient désormais à Miatta Fahnbulleh, qui a déclaré qu'elle serait « pragmatique » concernant les forages en mer du Nord, suite à sa nomination au poste de Secrétaire à l'Énergie après le départ d'Ed Milliband pour le poste de Secrétaire aux Affaires étrangères. Étant donné l'engagement de Milliband envers la décarbonation, on peut s'attendre à ce que le Royaume-Uni continue de se positionner comme un leader mondial de l'action climatique sur la scène internationale.
En Europe, l'UE a également insisté sur le fait qu'elle maintiendrait le cap vers la neutralité carbone malgré les pressions exercées par des responsables politiques et lobbyistes de droite pour revenir sur ses engagements. Les obstacles sont les mêmes que ceux auxquels fait face le Royaume-Uni, bien que la puissance collective du cadre réglementaire de l'UE la place en meilleure position pour combattre fermement tout lobbying contraire. Cela s'est récemment illustré lorsque la Commission européenne a présenté sa révision formelle du Système d'Échange de Quotas d'Émission (SEQE-UE), qui prévoit une trajectoire de plafond d'émissions plus lente et une allocation gratuite prolongée pour les opérateurs industriels, ainsi qu'un mécanisme permettant d'intégrer les éliminations de carbone certifiées dans le dispositif. Il ne s'agit à ce stade que d'une proposition, et non d'une loi, mais cela montre que Bruxelles accorde du temps à l'industrie sans pour autant abandonner l'objectif. Nous anticipons un résultat similaire concernant la révision du mandat SAF de l'UE, avec un volume de carburant SAF susceptible de rester inchangé, et des amendements attendus sur le type de SAF, afin de laisser à l'industrie aéronautique le temps nécessaire pour déployer des technologies comme l'eSAF.
La transition énergétique de l'Asie a reçu un coup de pouce significatif, le conflit en Iranaccélérant fortement son basculement des combustibles fossiles vers les électronset apportant une preuve supplémentaire de la nécessité d'utiliser les fondamentaux du « mieux, plus vite, moins cher » pour repenser l'argument en faveur de l'adoption. Les principaux titres de la région qui ont retenu mon attention récemment sont le fait queTemasek a porté ses investissements liés à la durabilité à 49 milliards de dollarspour saisir cette opportunité, et que la Chine impose la norme mondiale en matière de sécurité énergétique,à peine ébranléetout au long du conflit en Iran, malgré le fait que 45 à 50 % de ses importations de pétrole brut transitent par le détroit d'Ormuz.
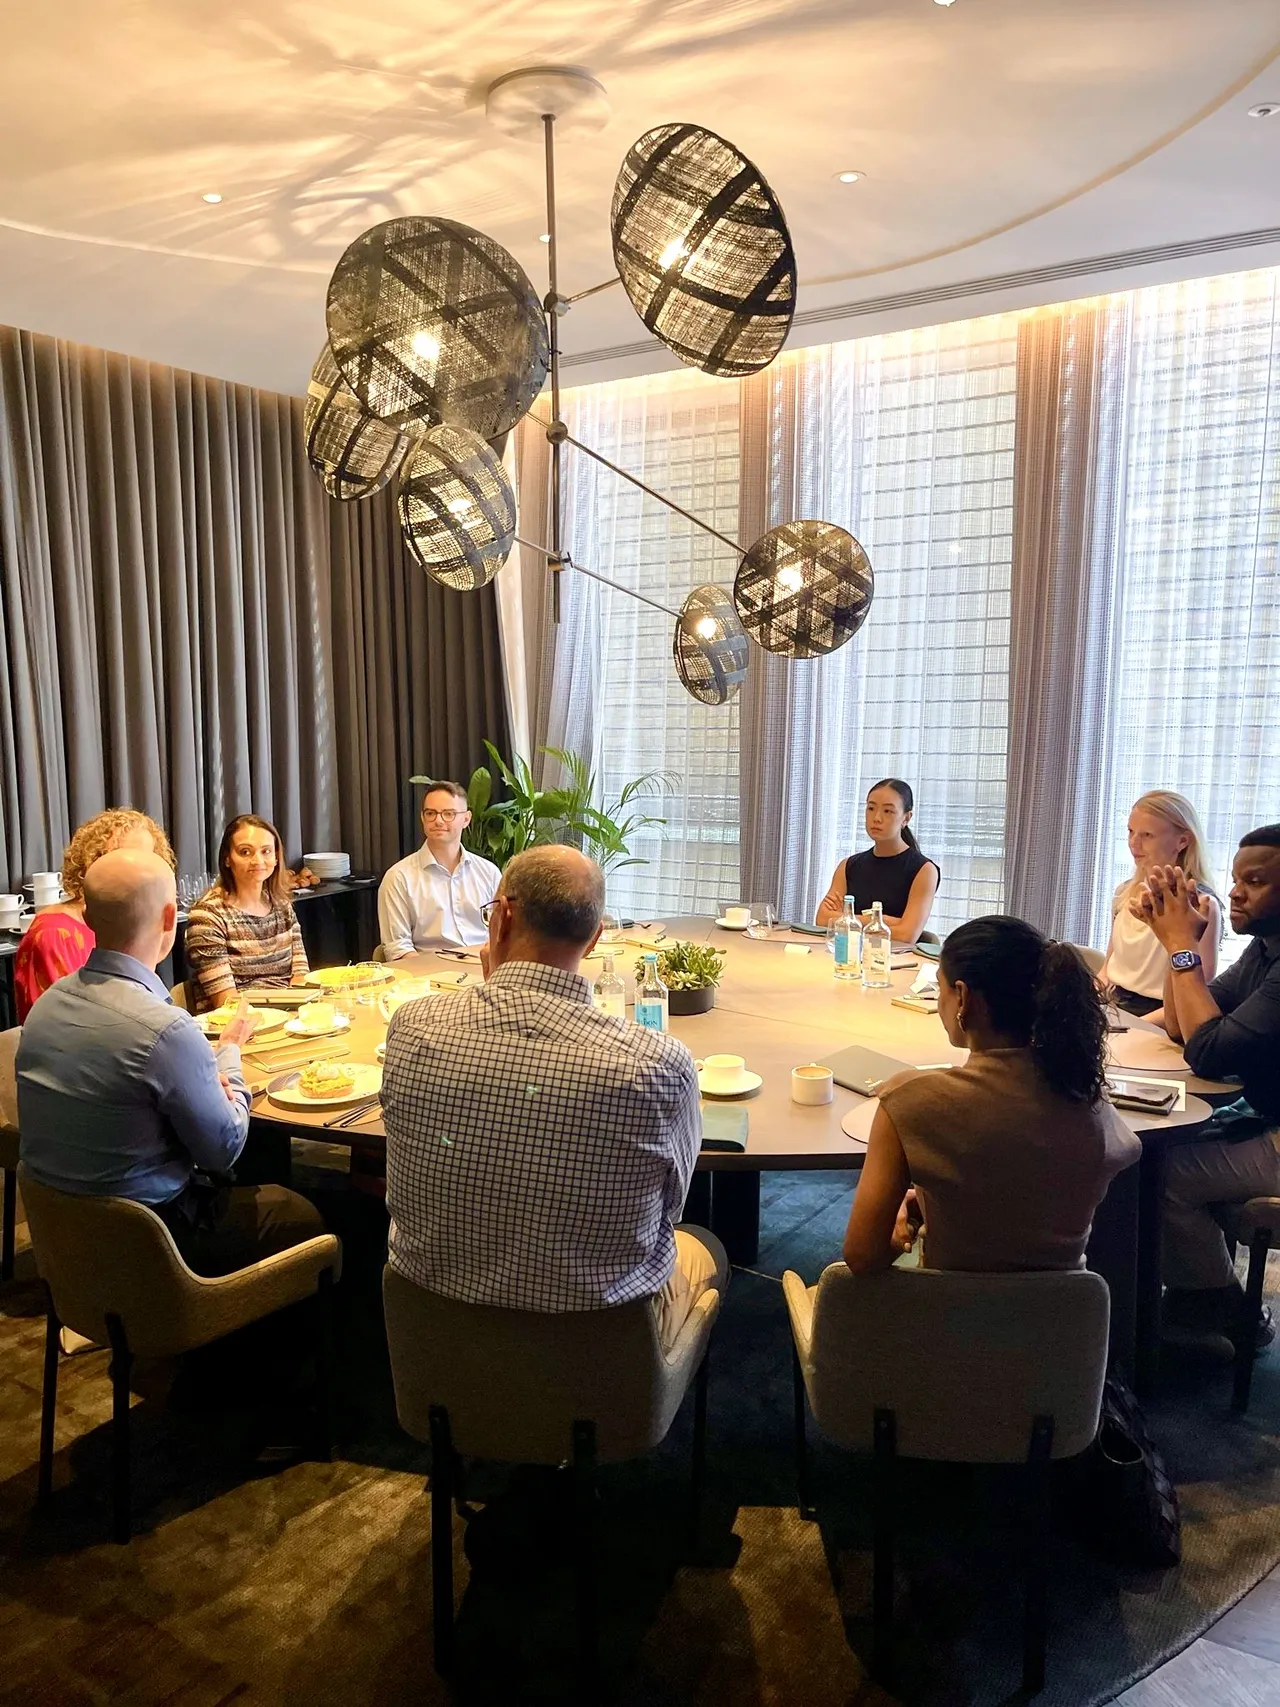
Aux États-Unis, la demande énergétique liée à la construction de data centers a transformé leur transition énergétique portée par l'IRA en une transformation du système électrique. Cela exerce une énorme pression sur le réseau et crée une demande à la fois pour l'énergie propre et les combustibles fossiles, avecdes retards de permis qui accentuent la pression sur le système et la vitesse de déploiement. Les changements de politique liés au « One Big Beautiful Bill », ainsi que l'agenda anti-éolien de Trump, ne facilitent pas la tâche des géants technologiques sur ce plan, et témoignent du fait que la transition coordonnée à l'échelle de l'économie portée par l'IRA s'est enrayée. Cela étant, le déploiement du solaire et des batteries se poursuit, porté par le principe « mieux, plus vite, moins cher », et malgré un ralentissement, l'investissement américain dans l'énergie propre et les transports a totalisé61 milliards de dollars au premier trimestre 2026. Une récente table ronde que nous avons co-organisée avec Dan Stephens, Associé Senior chez McKinsey, a conclu que malgré des tentatives visibles de déprioriser l'énergie propre aux États-Unis, le pays reste un bon endroit pour faire des affaires pour les entreprises cleantech, même s'il est désormais plus difficile d'y naviguer et d'y faire avancer les choses.
La perspective sur les talents à l'horizon
Le volume de recrutement a largement reproduit la même tendance que les deux premiers trimestres de 2025 ; tout comme le choc initial du retour de Trump et des droits de douane avait fait chuter la confiance en matière de recrutement avant qu'elle ne rebondisse plus tard, nous avons connu un premier trimestre 2026 difficile, avec une reprise notable des volumes au deuxième trimestre. Les responsables du recrutement ont su ajuster le cap, ce qui souligne à quel point l'incertitude mondiale fait du leadership solide un impératif.
Le cadre « mieux, plus vite, moins cher » exige des dirigeants capables de répondre à cet agenda et de le porter, avec des équipes de direction en mesure de gérer la complexité nécessaire pour y parvenir. Cela va des innovateurs technologiques et de l'ingénierie aux dirigeants commerciaux capables de piloter la mise sur le marché et de structurer les opérations. Ces professionnels pourraient travailler aux côtés de CFO chargés de lever les financements nécessaires pour faire passer des projets FOAK à la décision finale d'investissement, sous la direction de directeurs généraux capables de travailler de manière transversale avec le soutien de conseillers industriels et d'administrateurs indépendants.
Nous observons une tendance similaire dans les grandes entreprises, les dirigeants de la durabilité étant désormais sous pression pour démontrer comment ils créent et protègent de la valeur, ou à tout le moins gèrent le risque. Pour ces dirigeants, le « mieux, plus vite, moins cher » se traduit surtout par la nécessité de démontrer des progrès clairs, rapidement et avec moins de budget.
Ce sont ces thèmes qui alimentent la demande, et nous pouvons envisager l'avenir avec davantage de confiance à mesure que les fondamentaux qui continuent de porter la transition énergétique, et le passage vers une économie plus circulaire, deviennent toujours plus évidents.
Je suis toujours disposé à échanger avec des responsables du recrutement souhaitant intégrer des talents de direction dans leurs équipes, ainsi qu'avec des personnes envisageant une nouvelle étape professionnelle — n'hésitez pas à me contacter !
Étiquettes :


- Sustainability
- Leadership